flykk Diners Club debit card

ANZEIGE

knauserix

Erfahrenes Mitglied
25.02.2024
1.658
1.082
ANZEIGE
Aber was bringt technisch eine Diners (Discover) Karte ohne die Zusatzleistungen, die es bei flykk ja nie gab!? Da zahlt man mit einer Visa oder MC immer besser.

es könnte jedenfalls im Falle des Ausfalls der für die Abwicklung von Amex, VISA oder MC -durch die vom PoS-Terminal-Betreiber in der Kette bis zur Verifizierung der Transaktion- eingeschalteten/beauftragten Rechenzentren einen weiteren -dann trotzdem funktionierenden- Zahlungsweg eröffnen.
Wer schon mal an der Kasse stand und dort erfahren hat, dass gerade manche Karten nicht gehen, andere aber schon, ist froh, wenn er dann zu denen gehört, die auch eine dort gerade 'passende' Karte dabei haben.

Und Zusatzleistungen wären natürlich schön, aber von einer kostenlosen Karte kann man das eigentlich schwerlich erwarten.
 

Barquero

Erfahrenes Mitglied
10.04.2020
2.927
1.341
es könnte jedenfalls im Falle des Ausfalls der für die Abwicklung von Amex, VISA oder MC -durch die vom PoS-Terminal-Betreiber in der Kette bis zur Verifizierung der Transaktion- eingeschalteten/beauftragten Rechenzentren einen weiteren -dann trotzdem funktionierenden- Zahlungsweg eröffnen.
Wer schon mal an der Kasse stand und dort erfahren hat, dass gerade manche Karten nicht gehen, andere aber schon, ist froh, wenn er dann zu denen gehört, die auch eine dort gerade 'passende' Karte dabei haben.

Und Zusatzleistungen wären natürlich schön, aber von einer kostenlosen Karte kann man das eigentlich schwerlich erwarten.
Prinzipiell einverstanden.
Aber dass der Fall, dass MC, VISA und Amex gleichzeitig ausfallen und Diners nicht nur akzeptiert, sondern auch in diesem Moment technisch funktioniert, ist doch eher theoretischer Natur.
Um nicht zu behaupten, dass es diese Situation so noch nie gegeben hat...
 

unregistered

Erfahrenes Mitglied
24.04.2019
1.312
399
Ich möchte an dieser Stelle mal anmerken, dass man etwas naiv ist, wenn man glaubt, dass nicht ein signifikanter Anteil der kleineren schnell aus dem Boden gestampften Fintech-Buden mit Firmensitz in häufig zwielichtigen Staaten in Geldwäsche-Problemen verwickelt ist. Gerade diese kostenlosen Angebote für Endkunden, die nur eine überschaubare Anzahl an Teilnehmern hat und keine Anstalten machen, größer zu skalieren oder neue Features zu integrieren (konträr etwa zu einem Revolut), rechnen sich nicht allein durch die Einlagen. Die rechnen sich, weil irgendjemand in der Kette gerne so einen Service, den viele gar nicht wahrnehmen, hätte.

Was nicht heißt, dass flykk für irgendwas illegal genutzt wird. Aber ich denke, wir haben mittlerweile genug Beispiele, die zeigen, was da teilweise so hinter verschlossenen Türen abgeht. Insofern sollte man generell nie viel Geld in den eMoney-Nonames der Branche rumliegen haben.

Just my 2 cents. ;) (und mir ist klar, dass es auch andere Modelle gibt, welche das erklären - wie z.B. sinnlose VC-Capitals - aber spätestens seit Wirecard sollte man doch eigentlich ahnen, wie der Hase da läuft...)
 

OdinTheConfused

Erfahrenes Mitglied
04.11.2009
311
226
Nachdem CapitalOne nun Diners International (und Discover) übernommen hat, stellt sich die Frage, ob überhaupt noch Interesse besteht, einem Anbieter wie ISX eine Franchise-Lizenz zu erteilen, mit diesem zusammenzuarbeiten oder Discover/Diners weiterhin am Leben zu erhalten.
 

knauserix

Erfahrenes Mitglied
25.02.2024
1.658
1.082
Nachdem CapitalOne nun Diners International (und Discover) übernommen hat, stellt sich die Frage, ob überhaupt noch Interesse besteht, einem Anbieter wie ISX eine Franchise-Lizenz zu erteilen, mit diesem zusammenzuarbeiten oder Discover/Diners weiterhin am Leben zu erhalten.

Liegt die Übernahme nicht schon etwa 2-3 Jahre zurück ?

Und warum sollten sie ein Zahlungsverkehrs-System, das unabhängig von den drei anderen durch Kooperationen mit anderen Systemen -z.B. in China u. Indien- funktioniert, für das sie einen Kaufpreis bezahlt haben und das sie unabhängig von den drei anderen Systemen macht, einfach aufgeben ?

Und soweit mir bekannt, ist Capital One jedenfalls in D -und vermutlich in zahlreichen europäischen Märkten- gar nicht selbst aktiv: da können doch solche Kooperationen durchaus sinnvoll sein. Mit dem girocard-System wurde durch Diners Club letztes Jahr ja auch eine Kooperation geschlossen.

Und ist es nicht nach wie vor so, dass bei den Diners-Club-Karten der Herausgeber und Rechte-Inhaber für USA/Canada ein anderes Unternehmen ist ?

Während die Discover-Karten für diese Region von Capital One herausgegeben werden ?

Und für den gesamten Rest der Welt die Rechte für die Diners-Club- und die Discover- Karten von Capital One gehalten werden ?
 
Zuletzt bearbeitet:
  • Like
Reaktionen: OdinTheConfused

penamba

Erfahrenes Mitglied
26.11.2015
991
234
Nachdem CapitalOne nun Diners International (und Discover) übernommen hat, stellt sich die Frage, ob überhaupt noch Interesse besteht, einem Anbieter wie ISX eine Franchise-Lizenz zu erteilen, mit diesem zusammenzuarbeiten oder Discover/Diners weiterhin am Leben zu erhalten.
Das Gegenteil ist der Fall: Capital One hat seine US-Debitkarten bereits weitgehend auf Discover umgestellt (vorher waren diese Mastercards), und bei den Kreditkarten geht es im unteren Preissegment derzeit auch schon los.
 

penamba

Erfahrenes Mitglied
26.11.2015
991
234
Nein, aber mit Discovery eventuell schon für den internationalen Einsatz (Pressemeldung)
In Europa würde man vermutlich schon Diners Club als Branding benutzen, da die Marke doch deutlich bekannter ist. Möglich ist laut deiner verlinkten Pressemitteilung ja explizit beides: "Damit ist es möglich, dass Kartenausgeber, die dieses Netzwerk nutzen, ihre Karten mit den Akzeptanzzeichen von Discover® und Diners Club International® versehen."

Technisch ist es ja inzwischen dasselbe Netzwerk, soweit ich weiß, aber ggf. erkennt das eine oder andere (sehr) alte Terminal in Europa vielleicht auch die AID von Diners, aber nicht die von Discover.

Man kann natürlich auch immer noch das jeweils andere Logo und ggf. eine zusätzliche AID auf die Karte packen.
 
  • Like
Reaktionen: knauserix

Escorpio

Erfahrenes Mitglied
30.01.2015
7.805
788
Sag niemals nie, die vielleicht sogar noch absurdere Kombination JCB + Girocard gab es ja auch kurz ;)
Da es in Japan zu dieser Zeit kaum Visa/MC Akzeptanz gab, war diese Karte für Japan Vielreisende sicherlich nicht uninteressant. Aber Diners Club wird in der Regel nur da akzeptiert, wo ohnehin auch Visa und/oder MC akzeptiert wird. Zumindest habe ich noch nie eine DC Only Akzeptanz gesehen.

Unabhängig davon wurde die Karte auch nicht regulär von einer Bank ausgegeben, es war ja eher eine überteuerte Prepaid Karte... Gibt es die eigentlich noch?
Nein, aber mit Discovery eventuell schon für den internationalen Einsatz (Pressemeldung)
Das wäre dann doch nur noch verwirrend. Das Discovery Logo als Akzeptanzpartner gibt es doch nur in einer Handvoll Länder. DC ist da weitaus flächendeckender verbreitet und wird in einigen Ländern auch Flächendeckend akzeptiert.
 

Barquero

Erfahrenes Mitglied
10.04.2020
2.927
1.341
Da es in Japan zu dieser Zeit kaum Visa/MC Akzeptanz gab,
Das halte ich für ein Gerücht, das ist ja auch nur wenige Jahre her.
Das wäre dann doch nur noch verwirrend. Das Discovery Logo als Akzeptanzpartner gibt es doch nur in einer Handvoll Länder. DC ist da weitaus flächendeckender verbreitet und wird in einigen Ländern auch Flächendeckend akzeptiert.
Ich kann es nicht beschwören, würde mich aber sehr täuschen, wenn dem so wäre. Ich meine, die Akzeptanz ist dieselbe (technisch). Die Terminals bekommen ein Fernupdate, Discover gilt als DC Akzeptanz und gut is.
 
  • Like
Reaktionen: eham

Escorpio

Erfahrenes Mitglied
30.01.2015
7.805
788
Das halte ich für ein Gerücht, das ist ja auch nur wenige Jahre her.

Ich kann es nicht beschwören, würde mich aber sehr täuschen, wenn dem so wäre. Ich meine, die Akzeptanz ist dieselbe (technisch). Die Terminals bekommen ein Fernupdate, Discover gilt als DC Akzeptanz und gut is.
Vor etwas mehr als 10 Jahren kam die Karte auf den Markt.

Ja... Das Discover und DC sich gegenseitig akzeptieren, stelle ich nicht in Abrede. Ich meine die Akzeptanz LOGO's. Außerhalb Amerika findest du nahezu keine Discover Logos, Diners Club allerdings weit verbreitet.

Und nun kommt der normale Deutsche, der bereits im Ausland nach dem Girocard Logo sucht.... dass geht niemals gut ;)
 

penamba

Erfahrenes Mitglied
26.11.2015
991
234
Vor etwas mehr als 10 Jahren kam die Karte auf den Markt.

Ja... Das Discover und DC sich gegenseitig akzeptieren, stelle ich nicht in Abrede. Ich meine die Akzeptanz LOGO's. Außerhalb Amerika findest du nahezu keine Discover Logos, Diners Club allerdings weit verbreitet.
Meinst du Akzeptanz- oder Kartenlogos? Discover sehe ich in Europa gefühlt immer öfter, und was Karten angeht: Discover- und Capital-One-Karten aus den USA haben auch beide Logos, also Diners und Discover, zusammen mit Pulse gleichranging auf der Kartenrückseite.

Zumindest beim Besitzer des Discover/Diners-Netzwerkes und der Markenrechte scheint man also beides als gleichrangig zu verstehen.
 
  • Like
Reaktionen: knauserix

Escorpio

Erfahrenes Mitglied
30.01.2015
7.805
788
Meinst du Akzeptanz- oder Kartenlogos? Discover sehe ich in Europa gefühlt immer öfter, und was Karten angeht: Discover- und Capital-One-Karten aus den USA haben auch beide Logos, also Diners und Discover, zusammen mit Pulse gleichranging auf der Kartenrückseite.

Zumindest beim Besitzer des Discover/Diners-Netzwerkes und der Markenrechte scheint man also beides als gleichrangig zu verstehen.
Da ich selber eine DC habe achte ich relativ genau auf das DC und Discovery Logo... letzteres würde ich in Europa bei 5% einordnen. Auf dem Terminal Display findet man es öfters mal, aber die geklebten an der Türe, sehe ich nahezu nie. (von großen Supermärkten, Drogerieketten, Tankstellen, etc. mal abgesehen).

Und ja, auf der DC Karte ist auch das Discovery und Pulse Logo drauf. Wobei die Karte aber noch in weiteren Netzen funktionieren soll, z.B. Union Pay (selber aber nie probiert).
 
  • Like
Reaktionen: knauserix

unregistered

Erfahrenes Mitglied
24.04.2019
1.312
399
Interessehalber: Als jemand der ggf. in einiger Zeit erstmalig in CH unterwegs sein wird: Hat denn jemand mal die flykk mal im Union Pay Netzwerk ausprobiert?

(Edit: Meinte natürlich CN und nicht CH :))
 
Zuletzt bearbeitet:

Escorpio

Erfahrenes Mitglied
30.01.2015
7.805
788
Interessehalber: Als jemand der ggf. in einiger Zeit erstmalig in CH unterwegs sein wird: Hat denn jemand mal die flykk mal im Union Pay Netzwerk ausprobiert?
Es dürfte schwer werden in CH einen Union Pay Akzeptanzpartner zu finden o_O

Spaß bei Seite... Wenn du das grundlegend beantwortet haben möchtest, solltest du die Frage zusätzlich im DC Foren Thread stellen.

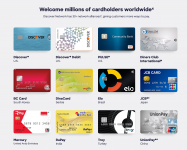
Die Partner Akzeptanz ist auf jedem Fall viel größer, als ich mir das vorgestellt hatte...

Bildschirmfoto 2026-10-07 um 14.18.26.png
 
  • Like
Reaktionen: knauserix

Escorpio

Erfahrenes Mitglied
30.01.2015
7.805
788
Das UnionPay-Logo sehe ich in DE immer öfter, ist das in CH nicht der fall?

Die eigentliche Schwierigkeit ist es wahrscheinlich, einen Händler zu finden, der zwar UnionPay, nicht aber Diners, Discover oder JCB annimmt :)
Auf dem Terminal Display sieht man es immer mehr, auf den reinen Aufklebern meist nur in den größeren Geschäften. Wobei ich nicht weiß ob Union Pay tatsächlich oder nur indirekt über das DC Netzwerk akzeptiert wird.

Unabhängig davon wird DC recht gut in der Schweiz akzeptiert.
 
  • Like
Reaktionen: knauserix

Barquero

Erfahrenes Mitglied
10.04.2020
2.927
1.341
ANZEIGE
Ja... Das Discover und DC sich gegenseitig akzeptieren, stelle ich nicht in Abrede. Ich meine die Akzeptanz LOGO's. Außerhalb Amerika findest du nahezu keine Discover Logos, Diners Club allerdings weit verbreitet.
Ach so, dir geht's nur um die Bildchen?
Oft genug wird MC/Visa akzeptiert und es pappt gar nix an der Tür.
Und nun kommt der normale Deutsche, der bereits im Ausland nach dem Girocard Logo sucht.... dass geht niemals gut ;)
Soweit die Theorie.
In der Praxis hat "der normale Deutsche, der bereits im Ausland nach dem Girocard Logo sucht" keine DC.