ANZEIGE

Sparkassen Sammelthread

  • Starter*in Starter*in sir_hd
  • Datum Start Datum Start
ANZEIGE
denke auch das der evtl. interessantere Schwerpunkt der Sparkassen bei anderen Geschäftsfeldern zu sehen ist:

Girokonto, Tagesgeld, Geldanlegen mit ETF / Fonds und Aktien (Depot) etc. können andere Anbieter besser, da ist die Sparkasse halt nur für diejenigen was die zwingend eine Filiale möglichst direkt vor der Haustüre benötigen. weil sie es anders nicht können oder wollen.

Immobilienfinanzierung und als Bank für Mittelstand und Kleingewerbe sieht die Welt dann schon wieder ganz anders aus, habe im Bekanntenkreis insbesondere bei Immobilienfinanzierungen auch gehört das die lokalen Banken (Sparkassen und Genossenschaftsbanken) da durchaus sehr atraktive Angebote machen und bei einem persönlichen Gespräch den einen oder anderen guten Tipp bei der Hand haben, den man Online vielleicht so nicht bekommt.
 
Wenn ich so in meiner Bubble (Kollegen, Freunde, Vereine,..) mich umsehe haben sehr viele gerade volljährig gewordene oder "junge" Erwachsene sich von der Sparkasse verabschiedet, bei der sic noch ihr erstes Konto hatten. Viele in meiner Umgebung sind bei N26, DKB, comdirect oder Trade Republic gelandet. Einer witzigerweise bei 1822, ;-)

In meinem Umfeld sind alle fast ausnahmslos bei der Spk mit dem Haupt-Girokonto. Ist ja auch logisch, weil die Spk z.B. private Konten nicht ohne besondere Vorfälle kündigen kann.

Hier möchte man eine stabile Bankverbindung, und hat das Geld, dafür monatlich 5€ zu zahlen.

N26 kennt hier niemand.
Trade Republic wird hier nie als Hauptkonto genutzt.
DKB war in der Vergangenheit oft Zweitkonto.
 
...weil die Spk z.B. private Konten nicht ohne besondere Vorfälle kündigen kann. ...

das ist natürlich ebenfalls ein gutes Argument für ein Sparkassenkonto: Wer Angst haben muss oder auch einfach nur bedenken hat das sein Konto gekündigt werden könnte -wiso auch immer - hat mit einem Sparkassenkonto eine sichere Wahl getroffen...
 
Wir haben Sparkasse wegen der App, die uns für Multibanking gefällt (jahrelange Sicherung der Daten möglich) und vorallem wegen der app mobiles bezahlen. Wir wollen kein google pay.

Zudem ist es ein gutes Gefühl, an jeden Sparkassenautomaten gehen zu können.
 
Zudem ist es ein gutes Gefühl, an jeden Sparkassenautomaten gehen zu können.
Das ist natürlich auch praktisch mit jeder anderen Karte möglich, ich hebe auch kostenlos mit meiner Revolut oder C24 Karte an den Automaten ab. Bislang hatte ich noch keinen dabei, der Gebühren dafür wollte.
 
Wir haben Sparkasse wegen …

Zudem ist es ein gutes Gefühl, an jeden Sparkassenautomaten gehen zu können.

Blöd ist nur, dass es außerhalb von DE wenig Spk ATM gibt.

Ich selbst führe meine Spk Karten gar nicht mit. Cash hole ich zusammen mit einem Einkauf.
 
Ergänzung: ich bin viel mit dem Radel auf Dörfern unterwegs. Bin früher mit meiner DKB Visa schon in das ein oder andere mal an einem Automaten abgeblitzt. Gut, Bargeld brauche ich immer weniger...das gute Gefühl der Automatendichte ist nur das Zuckerle obendrauf.
 
Wir haben Sparkasse wegen der App, die uns für Multibanking gefällt (jahrelange Sicherung der Daten möglich) und vorallem wegen der app mobiles bezahlen. Wir wollen kein google pay.
Es ist vor allem die einzige digitale Bezahlapp, die Girocard+Cobranding in einer Karte unterstützt. Sie funktioniert daher überall, egal ob in einem Girocard-Only Laden oder an Sumup-Terminals, mobilen Bezahlterminals in der Gastro oder an Automaten etc. Bei allen anderen Anbietern muss man entweder zwei Karten hinterlegen und hin- und her switchen (VR Banken mit der VR-Banking App) oder man muss Google Pay nutzen und ist dann bei Läden raus, die nur Girocards akzeptieren.
 
Meine digitale Sparkassenkarte (App mobiles Bezahlen) wird immer mal wieder und dann auch im Wiederholungsfalle an Sum-Up-Terminals abgelehnt. Giro & Mastercard debit.

Liegt das ggf. daran, dass ich Länder blockiert habe? Bspw. Großbritannien?
Meine Sparkasse hat mir nun auf eine explizite Fehlermeldung zurück geschrieben, ich müsste Irland in den Card Control Einstellungen freigeben. Das verstehe ich nicht. Wieso Irland?
 
nicht vergessen Freitag, der 30. Oktober ist Weltspartag:


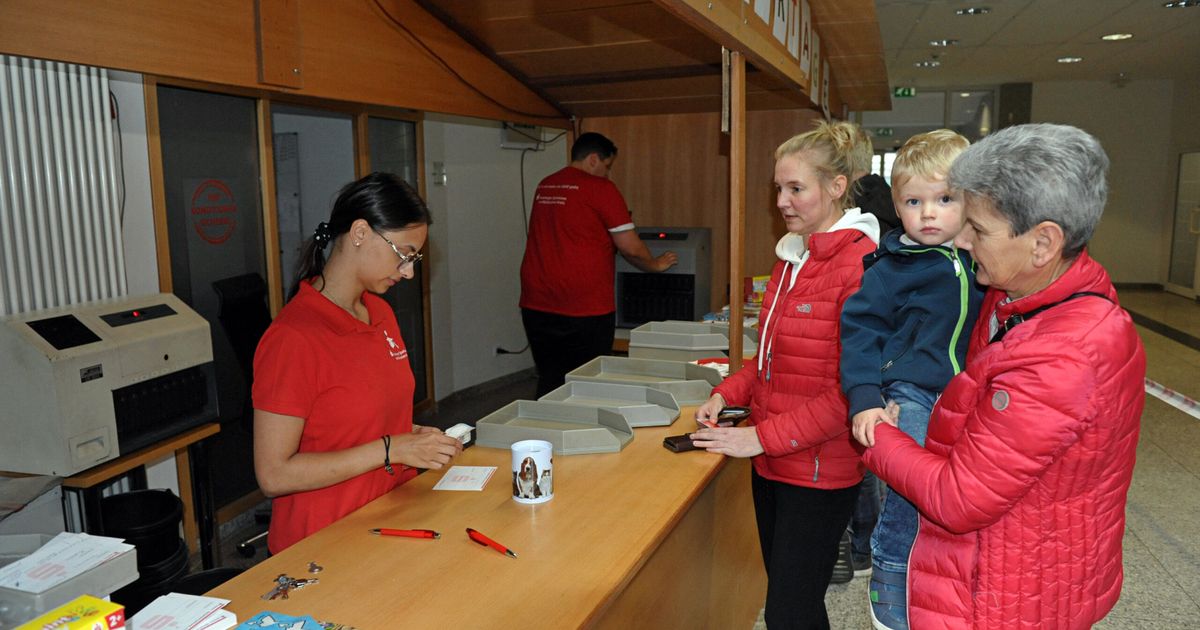
- An eigens eingerichteten Schaltern können Kinder ihre gefüllten Spardosen abgeben
- „Sparen zu lernen, beginnt oft mit der ersten eigenen Spardose“, erklärt Sparkassen-Pressesprecher Tomislav Majic.
- Die kostenlose Einzahlung gilt nach Angaben der Sparkasse für die Spardosenaktion an den Knax-Schaltern.
 
Aber, dabei sollte man bedenken:

Leider ein ziemlich pauschaler Artikel.
Es nützt der Glaubwürdigkeit (wenn inside-digital so etwas besitzt - ich kannte die Seite bisher nicht) bestimmt nicht, mit Extremen zu argumentieren und zu verunglimpfen. Andererseits wäre ohne "abgezockt" an dem Text auch noch weniger Substanz...

Es ist kein Geheimnis, dass es nicht "die eine Sparkasse" gibt, bei (fast?) allen nicht nur ein Kontomodell, und nicht nur dämliche und faule Kunden.
Ja, bei einzelnen Kontomodellen (meist die mit geringer Grundgebühr, besonders bei Geschäftskonten, oder speziell für Papier-Buchungen) sind die Einzelposten auffällig bepreist - immerhin benennen sie die Quelle "Sparkasse Bochum" für die 60 cent pro Posten. Das andere Extrem könnte man aber fairerweise auch nennen - zum Beispiel die Bezirkssparkasse Reichenau, die bei zwo fuffzig im Monat ganz ohne Postenbepreisung klarkommt, oder einzelne Angebote ganz ohne Grundgebühr (meines Wissens mindestens in Frankfurt und Karlsruhe).

Für die Teile der Bevölkerung, bei denen jeder gesparte Cent wichtig ist, ist der Bankwechsel weg von einer klassischen Filialbank oft eine Überlegung wert.

Ich bin froh, dass die Senioren in meinem persönlichen Umfeld, die gelegentlich familiäre Unterstützung oder auch mal persönliche Ansprache sehr gut gebrauchen können, nicht bei einer Direktbank sind.

Die Bezahlung von Vorständen allgemein im Bereich rund um den öffentlichen Dienst ist ein Thema, das unsere Politiker (die über diese Gehaltsstrukturen Kontrolle haben oder haben sollten) sich gerne vorknüpfen könnten, denn da empfinde ich oft eine Diskrepanz zwischen fürstlichem Salär und nicht wahrnehmbar spezieller Leistung. Da allerdings gerade dort Posten und Pöstchen zu bekommen sind, erwarte ich wenig Elan - das ist aber ein anderes Thema als Kontoführungsgebühren, auch wenn es natürlich einen Zusammenhang zwischen Einnahmen der Sparkasse und verfügbarem Geld für Gehaltszahlungen gibt.

Ich vermute, die Vorstände von DKB, ING und Revolut nagen ebenso wenig am Hungertuch wie die Chefetage bei den Filialbanken.
 
Ja, bei einzelnen Kontomodellen (meist die mit geringer Grundgebühr, besonders bei Geschäftskonten, oder speziell für Papier-Buchungen) sind die Einzelposten auffällig bepreist - immerhin benennen sie die Quelle "Sparkasse Bochum" für die 60 cent pro Posten. Das andere Extrem könnte man aber fairerweise auch nennen - zum Beispiel die Bezirkssparkasse Reichenau, die bei zwo fuffzig im Monat ganz ohne Postenbepreisung klarkommt, oder einzelne Angebote ganz ohne Grundgebühr (meines Wissens mindestens in Frankfurt und Karlsruhe).

Es sind ja eigentlich weniger die Gebühren für Girokonten; die sind angesichts des umfangreichen Filial-Services gar nicht wirklich zu beanstanden.

Es ist die kümmerliche Verzinsung, mit der insbesondere eben auch Kleinsparer 'abgespeist' werden, also Menschen, die entweder keine ausreichenden Mittel für besser rentierende Anlagen aufbringen können oder denen die Kenntnisse im Finanzbereich fehlen. Gerade denen sollten die Sparkassen ja eigentlich zur Seite stehen. Und sei es nur z.B. mit einem anständig verzinsten Sparkonto mit überschaubaren Höchstbeträgen für einigermaßen gute Zinsen (z B. aktuell 2 - 2,5% bis 20.000 EUR; so ein Angebot wäre fair; wird aber nirgends geboten).

Mich selbst betrifft es ja nicht. Aber ein Ärgernis ist die Diskrepanz zwischen öffentlicher Selbstdarstellung der Sparkassen und der Wirklichkeit halt schon.
Mit dieser differenzierteren Aussage bin ich vollkommen einverstanden.

Die Verzinsung von Tagesgeldkonten halte ich bei meiner lokalen Sparkasse für relativ unattraktiv - ich nutze das Konto nur, um Beträge schnell abrufbar zu halten, ohne dass sie auf dem Girokonto liegen. Die deutlich stärker verzinsten Angebote anderswo glänzen nämlich nicht oft mit Echtzeit-Auszahlung - und wenn z.B. das Autohaus mitteilt, das Auto sei jetzt da und könne nach Zahlung jederzeit abgeholt werden, dann will ich nicht noch 72h die Zahlung verzögern.

Fair ist es aber zumindest von meiner lokalen Sparkasse, im persönlichen Gespräch auch zu anderen Angeboten zu raten. Das klassische Sparbuch ist mit 2.0% besser verzinst (dafür kommt man nur an die ersten 2000 Euro o.ä. sofort, Rest mit Frist oder Zinsverlust), es gibt es wahlweise auch digital ohne Papierheftchen, und das preislich gar nicht schlechte S-Neo haben sie ja auch seit einigen Monaten.

Aktuell stehen wohl die meisten Banken in den Startlöchern, um die Riester-Rente-Nachfolge an Mann, Frau und vor allem Kind zu bringen; ich bin noch nicht sicher, ob das wirklich mehr ist als nur ABM für Banken und Versicherungen, zumindest die als Entwurf kursierenden Kostenstrukturen sahen aber dann doch beim lokalen S gar nicht so schlecht aus (0,1x% p.A.). Im Prinzip geht ja dieser staatliche Anreiz in die Richtung, eine Beschäftigung mit Finanzthemen in der breiten Bevölkerung anzuregen... ich bin gespannt, was tatsächlich als Produkt herauskommen wird. Da sagt sogar die rote Sparkasse bisher nur "soon" ;-)
 
Mit dieser differenzierteren Aussage bin ich vollkommen einverstanden.

Die Verzinsung von Tagesgeldkonten halte ich bei meiner lokalen Sparkasse für relativ unattraktiv - ich nutze das Konto nur, um Beträge schnell abrufbar zu halten, ohne dass sie auf dem Girokonto liegen. Die deutlich stärker verzinsten Angebote anderswo glänzen nämlich nicht oft mit Echtzeit-Auszahlung - und wenn z.B. das Autohaus mitteilt, das Auto sei jetzt da und könne nach Zahlung jederzeit abgeholt werden, dann will ich nicht noch 72h die Zahlung verzögern.
.......
Du holst dein Auto nach Zahlung ans Autohaus ab? Du weißt schon, was nachrangige Forderungen im Insolvenzrecht sind? Ich würde erst zahlen, wenn ich das Auto abhole und der Brief und alle Schlüssel auf dem Tisch liegen. Heutzutage kann man vor Ort Echtzeitüberweisung machen, aber da muss der Verkäufer auf das Firmenkonto zugreifen können. Wenn man bei Hipsterbuden ist, kann das jedoch problematisch sein. War da nicht mal etwas mit C24, die Echtzeitüberweisungen nicht ausgeführt hat?
Ich hatte vor ca. 12 Jahren mein Auto beim Abholen mit Girocard bezahlt und vorher das Limit hochstellen lassen. KK wurden damals vom Toyota Händler nicht akzeptiert, evtl. ist das heute anders.
 
Ja, bei einzelnen Kontomodellen (meist die mit geringer Grundgebühr, besonders bei Geschäftskonten, oder speziell für Papier-Buchungen) sind die Einzelposten auffällig bepreist - immerhin benennen sie die Quelle "Sparkasse Bochum" für die 60 cent pro Posten.
Ich habe gerade mal die Webseite der Sparkasse Bochum besucht: Die "60 cent" nehmen sie zwar nicht in den beiden Standard-Kontomodellen, aber immerhin 30 cent für Gutschriften und Lastschriften von einem Privatgirokonto mit 6,50 Euro Grundgebühr finde ich schon... ambitioniert. Gleichzeitig bieten sie 0,00% aufs Tagesgeld und 0,01% aufs Sparbuch - immerhin schon ab dem ersten Euro, auch wenn da die Rundung einem die Rendite killt.:eek:

Ich kann verstehen, dass dieser Teil des Portfolios manche potentiellen Kunden eher abschreckt. Zum Glück ist meine lokale Sparkasse da günstiger (Giro) bzw. großzügiger (Sparbuch) aufgestellt; Pech hat, wer in Bochum wohnt.
 
Du holst dein Auto nach Zahlung ans Autohaus ab? Du weißt schon, was nachrangige Forderungen im Insolvenzrecht sind? Ich würde erst zahlen, wenn ich das Auto abhole und der Brief und alle Schlüssel auf dem Tisch liegen. Heutzutage kann man vor Ort Echtzeitüberweisung machen, aber da muss der Verkäufer auf das Firmenkonto zugreifen können. Wenn man bei Hipsterbuden ist, kann das jedoch problematisch sein. War da nicht mal etwas mit C24, die Echtzeitüberweisungen nicht ausgeführt hat?
Ich hatte vor ca. 12 Jahren mein Auto beim Abholen mit Girocard bezahlt und vorher das Limit hochstellen lassen. KK wurden damals vom Toyota Händler nicht akzeptiert, evtl. ist das heute anders.
Ich kann vor Ort im Autohaus vom Tagesgeld aufs Giro umbuchen und dann per Echtzeitüberweisung zahlen - das hatte ich nicht so deutlich geschrieben. Problematisch wäre es, wenn das Geld morgens noch z.B. bei Chase chillt und der Anruf kommt, denn dann braucht es mindestens bis zum nächsten Arbeitstag, bis ich auf dem Girokonto darüber verfügen kann.
 
Ich kann vor Ort im Autohaus vom Tagesgeld aufs Giro umbuchen und dann per Echtzeitüberweisung zahlen - das hatte ich nicht so deutlich geschrieben. Problematisch wäre es, wenn das Geld morgens noch z.B. bei Chase chillt und der Anruf kommt, denn dann braucht es mindestens bis zum nächsten Arbeitstag, bis ich auf dem Girokonto darüber verfügen kann.
Ach so meinst du das. Naja, das Auto kannst du in so einem Fall bestimmt auch einen Tag später abholen.
 
Ich habe gerade mal die Webseite der Sparkasse Bochum besucht: Die "60 cent" nehmen sie zwar nicht in den beiden Standard-Kontomodellen, aber immerhin 30 cent für Gutschriften und Lastschriften von einem Privatgirokonto mit 6,50 Euro Grundgebühr finde ich schon... ambitioniert. Gleichzeitig bieten sie 0,00% aufs Tagesgeld und 0,01% aufs Sparbuch - immerhin schon ab dem ersten Euro, auch wenn da die Rundung einem die Rendite killt.:eek:

Ich kann verstehen, dass dieser Teil des Portfolios manche potentiellen Kunden eher abschreckt. Zum Glück ist meine lokale Sparkasse da günstiger (Giro) bzw. großzügiger (Sparbuch) aufgestellt; Pech hat, wer in Bochum wohnt.

ich finde halt fazinierend, wir leben im Land von Aldi und Lidl, aber bei einer Bank wie der Sparkasse Bochum schauen dann aber viele nicht so genau hin und akzeptieren so was stillschweigend.

Das muss man als Marke erst mal hinbekommen, das die Kunden im Dornröschen Schlaf verharren egal wie die Konditionen so sind,

Am ende tut es mir halt für die leid die das Geld eigentlich nicht so dolle haben und einerseits Gebühren zahlen bzw. schlechte Konditionen akzeptieren, andererseits im Supermarkt aber bei allem sich zweimal überlegen müssen was sie in den Einkaufswagen legen.
 
Zurück
Oben