ANZEIGE

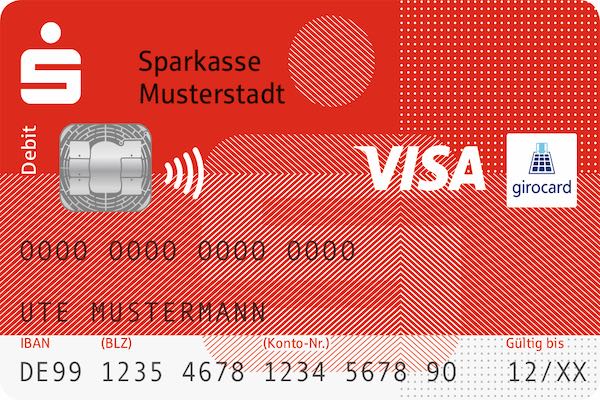
Debit Mastercard in Deutschland

Hier hatte die Sparkasse immer Girocard mit Maestro drauf. Bei den Kreditkarten konnte man wählen zwischen Mastercard und Visa, wobei die Werbung/Tendenz eher Richtung Mastercard ging. Jetzt wird die neue Karte zukünftig dann auch Visa bekommen. Ist tatsächlich eine interessante Entwicklung. Das es jetzt deutschlandweit auf einmal knapp 40% werden ist beachtlich und überraschend.

edit: positiv ist eindeutig die Ablehnung einer Girocard only Lösung!
 
Zuletzt bearbeitet:
  • Like
Reaktionen: KvR
Interessant. Wobei es bei den großen Direktbanken wohl bei dem getrennten Angebot bleiben dürfte. Also Debitkarte VISA/MC inklusive, reine Girocard dann für 1 € pro Monat extra. Diese Karte wird man vermutlich eher bei klassischen Banken wie DeuBa, CoBa oder HVB bekommen.
 
Interessant. Wobei es bei den großen Direktbanken wohl bei dem getrennten Angebot bleiben dürfte. Also Debitkarte VISA/MC inklusive, reine Girocard dann für 1 € pro Monat extra. Diese Karte wird man vermutlich eher bei klassischen Banken wie DeuBa, CoBa oder HVB bekommen.
Ja genau. Für Direktbanken macht es ohne ein größeres eigenes Geldautomatennetz ja wenig Sinn.
 
Die Degussa Bank führt ab November 2022 eine ComboCard ein. Das ist eine Kombination aus Girocard und Debit Mastercard. Herausgeber der Karte ist der Bankverlag.

Es scheint bei den privaten Banken so langsam loszugehen mit dem Rollout der neuen Debitkarten
Die Konditionen der Karte sind aber unterirdisch. Fremdwährung 1% (min. 0,77€, max. 3,83€), Abhebung Ausland 1%, mind. 3,95€, max. 5€ + Betreiberentgelt.
 
Das sind ja immer noch die früher oft bei Maestro-Karten verwendeten Grenzen von 1,50 und 7,50 DM (!) - was für einen Grund gibt es, daran immer noch festzuhalten?
Die wollen halt weiterhin Kreditkarten verkaufen. Lächerlich bei solchen Gebühren vom weltweiten Einsatz zu sprechen.
 
Die wollen halt weiterhin Kreditkarten verkaufen. Lächerlich bei solchen Gebühren vom weltweiten Einsatz zu sprechen.
Vor allem sind das bei Genos Auslandseinsatzentgelte. Da kann es dann beim Online-Shopping mal eine böse Überraschung in Form einer Zusatzgebühr geben. Beispiel: Ich habe mir letztes Jahr Software bei einem Schweizer Konzern gekauft. Mit der Direct Card der Meine Bank. Die hat ein AEE von 1 %. Bei Buchung wurde ich von knapp 0,40 € Zusatzgebühr überrascht. Es war ein Umsatz von knapp 40 €. Ich habe die Karte danach nie wieder online mit der Karte eingekauft, es sei denn, ich war mir sicher, es wurde in € aus einem EWR Staat abgebucht. Wenn das bei der neuen Kombikarte genauso ist, dann werde ich sie online auch nur wenig einsetzen.
Ist übrigens auch bei den ganzen KKs so, außer bei den wenigen, die keine Gebühr für Ausland/Fremdwährung haben.
Generell finde ich Auslandseinsatzentgelt im Jahr 2022 ein Unding. Fremdwährungsgebühr meinetwegen, da entstehen ja auch Kosten durch den Währungswechsel, aber bei einem € Umsatz? Nee.
 
Die wollen halt weiterhin Kreditkarten verkaufen. Lächerlich bei solchen Gebühren vom weltweiten Einsatz zu sprechen.
Eigentlich meinte ich mit meiner Frage, warum man weiterhin an diesen noch aus DM-Zeiten stammenden Werten festhält, die heute zu ungewöhnlich krummen Euro-Beträgen führen. In mehr als 20 Jahren sollte doch ausreichend Gelegenheit gewesen sein, solche Werte auf glatte Euro-Beträge - z. b. 1,00 und 4,00 Euro - anzupassen (was zwar nicht günstiger, aber doch übersichtlicher wäre). Oder gibt es möglicherweise vertragliche Rahmenbedingungen, die eine Änderung dieser Grenzen verhindern?
 
Warum sollte man solche Konditionen ändern? Jeder, der sich einigermaßen informiert und auskennt, wird solch eine Karte eh nicht für Femdwährungszahlungen nutzen. Und alle anderen bringen ein wenig Extraumsatz, der auch gerne eine krumme Zahl sein darf. Eine Änderung im PLV müsste man vom Kunden ja absegnen lassen, also bloß keine schlafenden Hunde wecken.
 
Die Konditionen der Karte sind aber unterirdisch. Fremdwährung 1% (min. 0,77€, max. 3,83€), Abhebung Ausland 1%, mind. 3,95€, max. 5€ + Betreiberentgelt.

Diese Gebühren hast du bei jeder Kreditkarte.
1% - 3% Gebühren sind normal auch im Inland.
Komisch, dies scheint aber niemand als unterirdisch anzusehen.

Verrückte Welt: solange der Kunde die Gebühren zahlt ist es unterirdisch.
Wenn der Händler die Gebühren zahlt ist das woke.
Am Ende zahlt es aber immer der Kunde.
 
Diese Gebühren hast du bei jeder Kreditkarte.
Naja, es gibt aber doch diverse Karten, die keine extra Gebühren für den Einsatz im Ausland und/oder bei Fremdwährung berechnen.

Verrückte Welt: solange der Kunde die Gebühren zahlt ist es unterirdisch.
Wenn der Händler die Gebühren zahlt ist das woke.
Also wenn ich am POS zahle, dann zahle ich die Summe, die sich aus den Einzelpreisen der zu kaufenden Artikel ergibt. Und klar, der Händler hat seine Kosten, die er durch die Kartenakzeptanz hat, sicherlich in seine Preise eingerechnet. Und diesen Anteil zahlt dann auch jeder Kunde, selbst die Barzahler.
Aber einen Abschlag, weil mir meine Bank was zusätzlich für den Einsatz der Karte berechnet, bekomme ich sicherlich nicht. Denn die Kosten, die dem Händler für die Kartenakzeptanz berechnet werden, gehen dadurch ja nicht auf mich als Kunde über, sondern die bezahlt der Händler weiterhin.
 
Diese Gebühren hast du bei jeder Kreditkarte.
1% - 3% Gebühren sind normal auch im Inland.
Komisch, dies scheint aber niemand als unterirdisch anzusehen.

Verrückte Welt: solange der Kunde die Gebühren zahlt ist es unterirdisch.
Wenn der Händler die Gebühren zahlt ist das woke.
Am Ende zahlt es aber immer der Kunde.
Die Mindestsätze hat man so eben bei so gut wie keiner Kreditkarte, immer nur prozentual. Immer mindestens 77 cent zahlen müssen macht die Karte vollkommen nutzlos im Ausland.
 
Und womit bezahlt der Händler deiner Meinung nach seine Kosten die ihm entstehen?
Hatte ich doch geschrieben:
Und klar, der Händler hat seine Kosten, die er durch die Kartenakzeptanz hat, sicherlich in seine Preise eingerechnet.

Du siehst oder verstehst anscheinend nicht den Unterschied zwischen den Kosten, die:
1.) der Händler hat, und die ihm durch seine Bank/den Aquirer berechnet werden, weil er Kartenzahlung akzeptiert, und
2.) dem Kunden durch seine kartenausgebende Bank berechnet werden, wenn er mit der Karte im Ausland/in Fremdwährung bezahlt.

Und die von @Holodoc79 erwähnten, und von dir zitierten Konditionen fallen unter Punkt 2. Während deine darauf erfolgte Antwort wohl eher Punkt 1 betrifft.
 
Die Degussa Bank führt ab November 2022 eine ComboCard ein. Das ist eine Kombination aus Girocard und Debit Mastercard. Herausgeber der Karte ist der Bankverlag.

Es scheint bei den privaten Banken so langsam loszugehen mit dem Rollout der neuen Debitkarten
Tatsächlich gerade erhalten. Hatte gar nicht mitbekommen, dass da eine Änderung ansteht. 4DC1F65C-EEA7-478A-9420-4C3282E89586.jpeg
 
ANZEIGE
Was bei dieser Kombikarte fehlt: Mobile Payment. Definitiv ein Minuspunkt. Degussa ist halt irgendwie eine Mischung aus ING und DeuBa. Sind größtenteils eine Direktbank, haben aber bei einigen Firmenkomplexen Filialen für die Mitarbeiter der jeweiligen dort ansässigen Unternehmen.
 
Zurück
Oben